「銀行の貸金庫に預けておけば、大切な資産は絶対に安全だ」——そう信じ切っている人にとって、現実のニュースはあまりにも冷酷です。強固なセキュリティに守られたはずの銀行内で、顧客の預けた金塊や貴金属がこつ然と姿を消す事件が後を絶ちません。利用者をさらに震撼させているのが、「盗難に遭っても銀行からまともに補償されないケースがある」という衝撃的な事実です。
資産防衛の最後の砦とされてきた貸金庫で、一体何が起きているのでしょうか。メガバンクを揺るがした内部犯行の生々しい手口から、銀行約款に潜む免責条項の罠、そして万が一の際に被害者が直面する法的ハードルまで、その真相を徹底的に掘り下げます。
【実態解明】銀行の貸金庫で盗難は起きるのか?過去の事件と驚きの手口
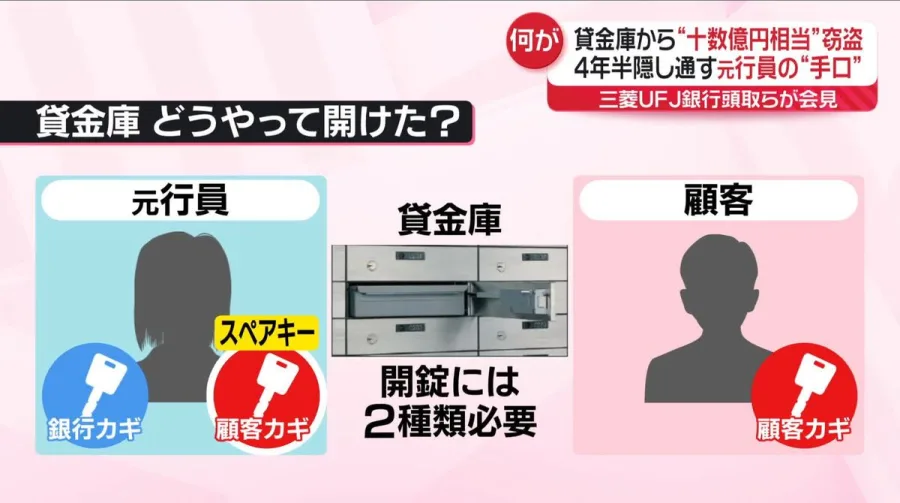
「貸金庫から資産が盗まれるなど映画の中だけの話だ」と高を括るわけにはいきません。現実の銀行貸金庫事件において、最も恐ろしい手口は外部からの金庫破りではなく、信頼の根幹を揺るがす「内部犯行」でした。
日本中を驚愕させた代表例が、大手メガバンクで発覚した三菱UFJ銀行貸金庫事件です。玉川支店において元行員が顧客の貸金庫を勝手に解錠し、金塊や高級時計など推定十数億円相当の財産を長年にわたって持ち出していたという前代未聞の不祥事でした。世間を騒がせた銀行員窃盗事件ニュースの数々は、貸金庫の厳重なセキュリティが内側の人間によっていとも容易に破られていた現実を浮き彫りにしました。
犯行の手口は極めて狡猾です。貸金庫は本来、顧客が持つ「顧客鍵」と銀行側が保管する「副鍵(マスターキー)」の2つが揃わなければ開かない仕組みになっています。しかし、顧客が鍵を預けたままにする慣習を悪用したり、管理の甘いマスターキーを不正に持ち出したりすることで、行員が単独で開錠を繰り返していました。被害者が何年も金庫を開けない場合、中身が盗まれていることにすら気付かず、貸金庫被害の実態が明るみに出るまでに膨大な時間がかかる点もこの手口の陰湿さを物語っています。
「預けても補償されない」は本当か?貸金庫免責条項と中身の証明の壁
多くの利用者が抱く「盗まれたら銀行が全額弁償してくれるはず」という期待は、法的な現実の前に打ち砕かれます。貸金庫の盗難被害に遭った際、すんなりと貸金庫盗難補償を受けられない最大の理由は、銀行が掲げる貸金庫免責条項と契約形態の本質にあります。
一般の預金が「金銭消費寄託契約」であり銀行に管理・返還義務があるのに対し、貸金庫の契約は法的に「場所の賃貸借契約」に過ぎません。銀行は「頑丈な保管場所を貸している」だけであり、原則として中に何が入っているかを把握していません。この「中身の秘密性」こそが貸金庫最大の利点であると同時に、トラブル発生時には最大の仇となります。
もし被害者が「金塊が3キロ消えた」と主張しても、銀行側がそれを最初から認めることはまずありません。預け入れた事実、盗難発生時の残高、そして評価額のすべてを被害者自身が客観的な証拠で立証しなければならないのです。購入時のレシートや直前の写真が存在しない場合、立証責任を果たせないまま泣き寝入りを強いられる構造が、まさに貸金庫盗難の真相と言えます。
銀行の損害賠償責任と「善管注意義務違反」が法的に問われる境界線
それでは、銀行側には一切の責任が生じないのでしょうか。鍵となるのが、管理者として当然払うべき注意を尽くしていたかという善管注意義務違反の有無です。
外部からの不可抗力な天災や高度なサイバー攻撃であれば免責が認められる余地もありますが、行員による合鍵の悪用や入退室管理の杜撰さが原因である場合、裁判所は銀行の損害賠償責任を厳しく問う傾向にあります。民法上の使用者責任(民法715条)や契約上の安全配慮義務違反に基づき、銀行側に巨額の賠償命令が下された判例も存在します。
ただし、法的な責任追及には年単位の泥沼の法廷闘争を覚悟しなければなりません。「銀行側が過失を認めるか」「過失があったとして中身の損害額をいくらと認定するか」の攻防が延々と続き、被害者が心身ともに摩耗していくケースは決して珍しくありません。
貸金庫補償限度額の現実と自己防衛策「貸金庫専用保険」
仮に銀行側の過失が認められたり、特約によって補償が検討されたりする場合でも、契約書に定められた貸金庫補償限度額が立ちはだかります。
一般的な銀行の貸金庫規定では、万が一の損害賠償額の上限が1個室あたり数百万円程度に設定されているケースが少なくありません。数千万円から億円単位の金塊や宝飾品、美術品を収めていたとしても、約款の上限額を超えた損害は切り捨てられる恐れがあるのです。
こうした致命的なリスクを埋める手段として存在するのが、損害保険会社が提供する貸金庫専用保険や動産総合保険の特約です。この保険は、貸金庫内の動産が火災・破裂・盗難などによって被った損害を直接補償する仕組みを持っています。
ただし保険加入にあたっては、預託する物品の正確なリスト作成や専門家による鑑定書の提出が大切です。「秘密裏に資産を隠しておきたい」という動機で貸金庫を使う層にとってはハードルが高いものの、法的な免責リスクをヘッジするためには極めて実効性の高い選択肢です。
貸金庫の安全性とリスク|手動型・全自動型・自宅保管の徹底比較
貸金庫の利用形態も変遷を遂げています。現在主流となりつつあるタイプごとの特徴と、貸金庫の安全性とリスクを整理してみましょう。
最初に、昔ながらの手動型(個別金庫室型)は、行員が立ち会って鍵を開けるクラシックな方式です。人間が介在するプロセスが多いため、前述したような行員の不正やマスターキーの持ち出しといった内部犯行リスクが構造的に残りやすい弱点があります。
一方で普及が進んだ全自動型貸金庫は、生体認証(指静脈など)と専用カードを用いて、機械が地下の巨大保管庫から利用者のブースまで金庫ボックスを自動搬送するシステムです。行員が金庫の保管スペースに立ち入る必要がないため内部犯行リスクは劇的に低下しますが、システム障害時の取り出し不可や、認証情報の漏洩リスクという新たな課題も抱えています。
では、自宅の金庫に保管する「タンス預金」のほうが安全かといえば、決してそうではありません。凶悪化する緊縛強盗や空き巣のリスク、火災・水害時の全焼・水没リスクを考慮すれば、耐火設備と物理的堅牢性を備えた貸金庫の優位性そのものは依然として揺らいでいません。問題は「預け先の箱」ではなく、「銀行任せにして中身の管理を放置すること」にあるのです。
【貸金庫の盗難】に関するよくある質問(FAQ)
Q1:貸金庫の中身が消えているのに気付いた場合、まず何をすべきですか?
A1:絶対にその場を離れず、即座に支店長などの責任者を呼び、現場の保全と状況確認を求めてください。そのうえで警察へ直ちに被害届を提出します。同時に、預けていた物品の購入証明書、写真、鑑定書、遺産分割協議書など、所有と保管を証明できる書類を速やかにかき集めることが不可欠です。
Q2:銀行員が顧客の立ち会いなしで貸金庫を開けることは物理的に可能ですか?
A2:手動型金庫の場合、銀行が保管する副鍵(マスターキー)の管理が杜撰であれば、物理的な開錠は技術的に可能です。本来は厳格な複数人チェックや金庫室の施錠ルールが存在しますが、現場のオペレーション形骸化や権限の集中によって不正侵入された前例があります。
Q3:盗難に備えて利用者が取っておくべき最も有効な自衛策は何ですか?
A3:定期的な中身の確認と「エビデンスの記録」です。出し入れを行うたびに金庫内の状態を高解像度の写真や動画で日付とともに撮影し、保管物の領収書やシリアルナンバーの控えを自宅で別途管理してください。また、数千万円以上の高額資産を預ける場合は、動産総合保険への単独加入を検討するのが賢明です。
銀行の貸金庫は、決して「預けたら未来永劫ノーリスクで保護される聖域」ではありません。巨額の内部窃盗事件が証明したように、管理の死角を突いた犯罪は現実のものとして発生しています。加えて、万が一の被害に遭った場合でも、貸金庫の免責条項や証明責任の壁によって全額回収が極めて困難である現実は、利用者全員が直視すべき事実です。
大切な財産を守る第一歩は、貸金庫の契約内容を再確認し、自身の保管リストを最新の状態にアップデートすることです。定期的に金庫を開けて現物を確認し、証拠写真を残し、必要に応じて保険を付保する——この徹底した自衛意識を持ってこそ、貸金庫は真に信頼できる資産防衛のインフラとして機能します。