従業員本人や配偶者が出産を迎えた際、勤務先から支給される「出産祝い金」。喜ばしい節目を祝う心強いサポートですが、社内手続きの遅れや制度の誤解によって、本来受け取れるはずのお金を逃してしまうケースが後を絶ちません。健康保険から支給される公的な手当とは仕組みが根本から異なるため、会社ごとのルールを正しく把握しておく必要があります。
支給される平均額の相場をはじめ、税金がかからない非課税のボーダーライン、申請のタイムリミット、さらには受取後の「内祝い(お返し)」の作法まで、実務上の重要ポイントを余すところなく整理しました。損をせずスムーズに受給するための判断基準を提示します。
【相場のリアル】会社の出産祝い金はいくらが妥当?役職や勤続年数による違い
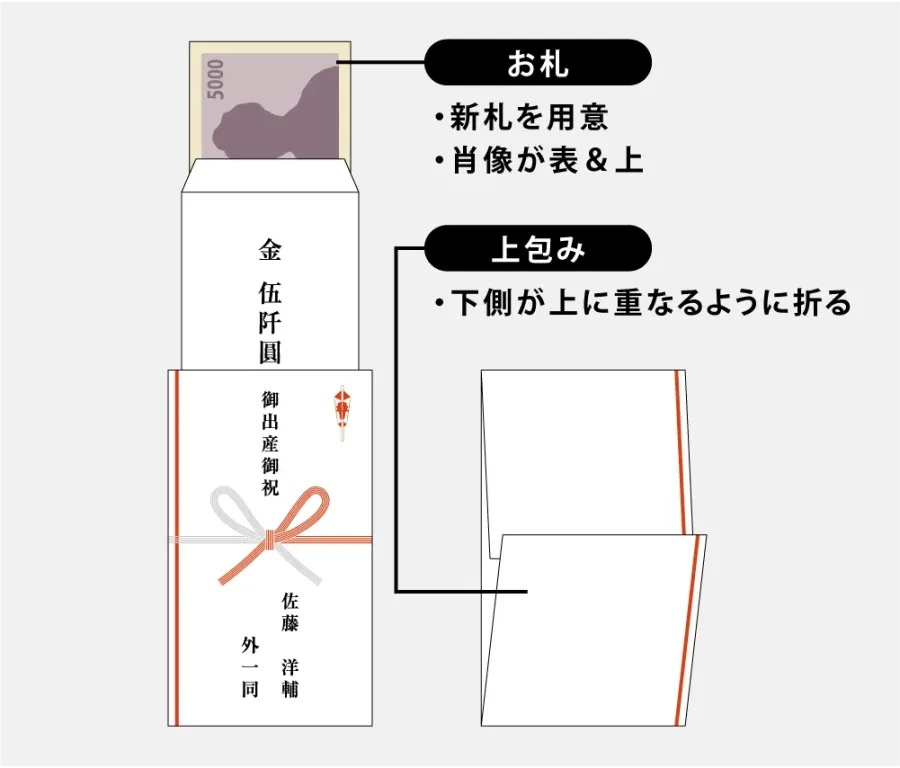
民間企業における出産祝い金の相場は、1万円から3万円程度が最も一般的な水準です。福利厚生の一環として支給される慶弔金であるため、企業の規模や財務状況、経営方針によって支給基準は大きく分かれます。
一般的な傾向として、勤続年数が長い社員や役職者に対して支給額を加算する仕組みを採る企業がある一方、社員の属性を問わず「一律2万円」のように定額設定している企業も珍しくありません。また、第1子は2万円、第2子は3万円、第3子以降は10万円〜数十万円といった形で、少子化対策や社員の定着率向上を目的に傾斜配分を行う先進的なケースも見られます。
さらに見落としがちなのが、企業内にある労働組合からの出産祝金です。会社からの支給とは別組織として組合費から拠出されるため、組合員であれば会社と労働組合の「双方」からお祝い金を受け取れるケースが一般的です。組合からの相場も5,000円〜2万円程度となっており、事前の規約確認が欠かせません。
公的給付との決定的な違い|「出産育児一時金」と混同してはいけない理由
出産に際して支給される給付金として最も有名な「出産育児一時金」と、会社独自の出産祝い金は、法的根拠も財源も全く異なります。前者は健康保険法等に基づき、原則として子ども1人につき一律50万円が支給される公的な医療保険給付です。
対する会社の出産祝い金は、労働基準法などの法令で義務付けられたものではなく、企業が任意で設ける「法定外福利厚生」に位置づけられます。会社に制度が存在しない場合は1円も支給されませんし、金額や支給条件も各企業が自由に設定できます。
雇用形態による差異にも注意が必要です。パートや契約社員であっても、労働契約法やパートタイム・有期雇用労働法における「不合理な待遇差の禁止(同一労働同一賃金)」の観点から、慶弔金の支給対象に含まれる職場が増えています。しかし、就業規則に「勤続1年以上の無期雇用社員に限る」といった合理的な制限条項が設けられている場合もあるため、非正規雇用の場合は自身が対象に含まれているかをあらかじめ人事担当窓口へ問い合わせておくのが確実です。
税務調査で否認されない「非課税条件」と慶弔金所得税課税ルール
現金を受け取る際に気になるのが税金の取り扱いです。国税庁の所得税法基本通達において、冠婚葬祭に際して支給される慶弔見舞金は、「社会通念上相当と認められる金額」であれば非課税所得として扱われ、所得税や住民税は課税されません。社会保険料の算定基礎にも含まれないため、支給額をそのまま手取りとして受け取ることができます。
ただし、この非課税枠には明確な注意点があります。金額が社会通念を大きく超えて過大であると判断された場合、税務署から「実質的な賞与(給与手当)」とみなされ、課税対象へと跳ね返るリスクを孕んでいます。一般社員に対する支給額が数十万円規模に跳ね上がるような制度設計の場合、福利厚生費としての損金算入が否認されるおそれもあるため、一般的な相場(数万円程度)の範囲内に収まっているかどうかが極めて重要です。
また、役員に対する慶弔金の場合は、従業員以上に税務上の公平性が厳格にチェックされます。役員だけに突出した高額祝い金を支給する規程になっていると、役員賞与と認定されて会社側・受給者側の双方に重い追徴課税が発生する原因となります。
「申請し忘れてもらえなかった」を防ぐ|慶弔見舞金規程の申請期限と支給時期
制度があるにもかかわらず受給を逃してしまう最大の原因が、社内手続きのタイムリミットです。多くの企業では就業規則に付随する「慶弔見舞金規程」に出産祝い金の要件を明記していますが、そこには必ず申請期限が設定されています。
期限の設定は企業によって異なり、「事由発生(出産日)から3カ月以内」や「6カ月以内」「1年以内」など様々です。公的保険の手続きのように自動的に振り込まれるわけではなく、従業員本人が「慶弔見舞金申請書」に母子手帳の写しや出生届出済証明書を添えて申請しなければ、権利そのものが消滅してしまうケースが少なくありません。
実際の支給時期は、人事・総務部門での承認後、「翌月または翌々月の給与支払い日」に合わせて給与口座へ合算振込されるパターンが主流です。産前産後休業や育児休業に入る直前・直後は手続きが滞りやすいため、産休に入る前に申請書類のフォーマットを手元に取り寄せ、提出ルート(社内ポータルや郵送等)を確認しておく段取りが不可欠です。
内祝いは必要?「社長名義の会社公式」と「有志のカンパ」で分かれるお返しマナー
出産祝い金を受け取った後、多くの人が頭を悩ませるのが「お返し(内祝い)」の要否です。結論から言えば、「誰の名義で出されたお祝いか」によって対応が完全に分かれます。
会社組織から支給される公式の慶弔金(会社名や社長名義の祝儀袋、または給与振込)に対しては、原則として内祝いを用意する必要はありません。これは福利厚生費という会社の経費から支出されているため、個人的なお返しを渡すと経理上・マナー上の混乱を招くためです。復職した初日に「過日は過分なお祝いをいただき、ありがとうございました」と直属の上司や人事担当者へ直接言葉で御礼を伝え、菓子折りをフロアへ差し入れる程度で十分です。
一方で、同僚や上司が個人単位、あるいは部署内の有志一同としてカンパを集めて贈ってくれたお祝い金・プレゼントに対しては、一般的なマナー通り「いただいた額の半額から3分の1程度」の内祝いを返すのが鉄則です。生後1カ月頃のお宮参りの時期を目安に、個別包装された焼き菓子やカタログギフトなどを手配し、御礼状を添えて贈るのが最もスマートな対応となります。
【会社 出産 祝い金】に関するよくある質問(FAQ)
Q1:夫と妻が別々の会社に勤めている場合、夫婦それぞれで会社の出産祝い金を申請できますか?
A1:両方の会社から問題なく受け取れます。公的な出産育児一時金は子ども1人に対して1件のみの支給ですが、会社の慶弔金は雇用契約に基づく福利厚生であるため、それぞれの就業規則に対象条件(本人または配偶者の出産)が記載されていれば、双方で満額受給することが可能です。
Q2:双子や三つ子の多胎児を出産した場合、支給額はどうなりますか?
A2:規程の文言によって異なります。「出産1回につき〇万円」と定めている企業では子どもが何人でも同額ですが、「子ども1人につき〇万円」と規定されている企業では2倍・3倍の金額が支給されます。解釈の違いが生じやすい部分のため、事前に就業規則の慶弔規定を確認してください。
Q3:産休・育休中に申請期限を過ぎてしまった場合、救済措置はありますか?
A3:会社の裁量によります。法的な拘束力を持つ公的手続きとは異なり、社内規定に基づく運用であるため、人事担当者へ正当な理由(長期入院や体調不良など)を説明すれば例外として受理される場合があります。諦めずに速やかに相談することをおすすめします。
会社の出産祝い金は、家族が増える従業員を支える貴重な経済的支援です。しかし、公的給付とは異なり、社内の「慶弔見舞金規程」を自ら確認してアクションを起こさなければ、受給の恩恵にあずかることはできません。
支給額の相場感や非課税のルール、そして申請期限とお返しの境界線をあらかじめ把握しておくことで、余計な不安や手続き漏れを未然に防ぐことができます。出産前後の慌ただしい時期を迎える前に、まずは自社の就業規則や福利厚生ポータルにアクセスし、申請手続きの全体像をチェックしておくことが最良の防衛策です。