高校生年代までの支給期間延長や所得制限の撤廃といった大幅な制度改正を経て、家庭に入ってくる手当の総額は過去最大規模に膨らんでいます。ひと息つける家計のゆとりが生まれた一方で、子育て世代の現場からは「増額されたはずなのに、気づけば日々の生活費に溶けて消えている」「周囲は新NISAで運用していると聞いて焦る」といった切実な声が後を絶ちません。
給付の頻度が隔月(年6回)になったことで日常の支出に埋もれやすくなった今、この貴重な給付金をどう位置づけ、どう管理するかが家計の命運を分けます。周りの家庭は手当をどのように振り分けているのか、リアルな統計データとともに、将来子どもが巣立つときに後悔しない具体的な資金防衛術を解説します。
【児童手当の使い道ランキング】リアルな実態と貯金割合の現在地
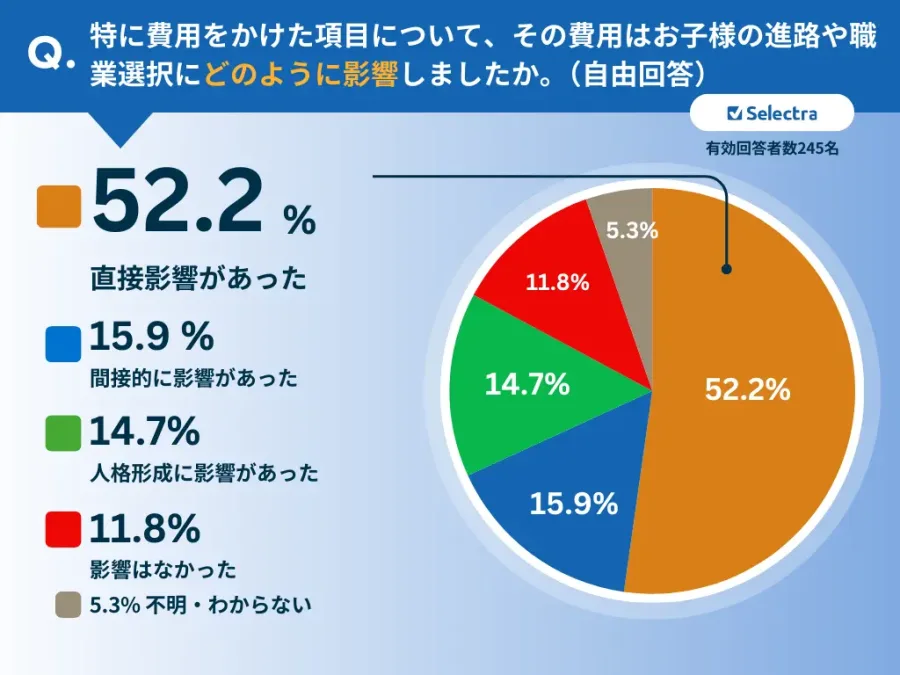
全国の子育て世帯を対象とした最新調査を紐解くと、保護者たちが手当をどのように配分しているのか、その赤裸々な縮図が浮き彫りになります。手当の使途として常に上位を争う項目を整理したランキングは以下の通りです。
1位:子どもの将来のための預貯金(約58〜65%)
依然として圧倒的多数を占めるのが、手当をそのまま銀行口座に眠らせるスタイルです。「大学進学時のまとまった学費として残しておきたい」という親心が反映されていますが、長引くインフレ局面において現金預金だけの保有に疑問を抱く層も目立ち始めています。
2位:現在の教育費・習い事・塾代(約18〜22%)
未就学児の保育料無償化を経てもなお、小学生以降の習い事費用や中学・高校の塾代、部活動費の負担は重くのしかかります。目先の教育投資に直結させている家庭は堅実派と言えます。
3位:新NISAなどによる資産運用(約12〜16%)
ここ数年でシェアを急速に伸ばしているのが投資への充当です。「ただ寝かせておくだけでは目減りする」と判断した親たちが、新制度の枠組みを使って教育資金を積極的に増やそうと動いています。
4位:日々の生活費・食費・光熱費(約8〜12%)
物価高騰が直撃する中、「使いたくて使っているのではなく、手当を補填しないと家計が回らない」という切迫した声が少なくありません。特に食費がかさむ中高生を抱える世帯でこの傾向が顕著です。
総額234万円超へ!所得制限撤廃と高校生拡充に伴う受給額の激変
手当の使い道を考える大前提として、現在の制度設計において「子ども1人あたり最終的にいくら手元に入るのか」を正確に把握しておく必要があります。高校生年代(18歳到達後の最初の3月31日まで)への延長と所得制限の撤廃が定着したことで、受給総額のシミュレーションは過去の基準から劇的に変化しました。
第1子または第2子の場合、0歳から高校卒業までに受け取る手当の総額は約234万円に達します。かつての中学卒業まで(約198万円)と比較して約36万円の上乗せとなり、これだけでも私立高校や大学初年度納付金の一部をカバーできる規模です。
さらに激変したのが第3子以降の手厚い加算措置です。多子世帯の第3子以降は月額3万円へと一律増額されており、0歳から18歳まで満額を受け取った場合の総額は最大約648万円に跳ね上がります。これは私立文系大学の4年間の学費をほぼ全額賄える水準であり、かつてのように「所得制限に引っかかって月5,000円の特例給付しかもらえない」と嘆いていた高所得世帯も含め、すべての家庭がまとまった資産形成のチャンスを手にしています。
「いつの間にか生活費に消える」罠を打破する子供口座の分け方
受給額が底上げされたにもかかわらず、多くの親が陥る最大の落とし穴が「生活費に消える」という現象です。2カ月に1回、偶数月にまとめて振り込まれる現在の給付スケジュールは、生活用口座に振り込まれると「ちょっとしたボーナス」のような錯覚を生み出し、食費や日用品、クレジットカードの引き落としに紛れ込んで消失してしまいます。
この無自覚な資金流出を断ち切る唯一の解決策は、「受給口座の分離」と「自動定額送金」の徹底です。児童手当の振込先は親名義の口座に限られるルールがありますが、これを日常の買い物に使うメイン口座(給与振込口座)にしておくのが失敗の元凶と言えます。
対策として、手当受取専用の「親名義のサブバンク(ネット銀行など)」を用意し、入金があった直後に子ども名義の専用預金口座へ自動で振り替える設定を組みます。あるいは、住信SBIネット銀行などの「目的別口座」機能を使い、手当が入った瞬間に「長男教育資金」フォルダへ隔離するオペレーションを構築することです。生活防衛ラインを物理的に隔てることこそが、10数年後の資金枯渇を防ぐ鉄則です。
学資保険か新NISAか?教育費を最大化する資産運用おすすめルート
手当を隔離して貯める方針が固まった後、親たちを二分するのが「学資保険による確実な保全」か「新NISAを活用したインデックス投資」かという選択です。歴史的な物価上昇が続く環境下では、従来型の金融商品だけに頼る手法には明らかな死角が存在します。
かつて教育資金作りの王道だった学資保険は、満期保険金の額があらかじめ決まっているため、契約時の想定を超えるインフレが起きた際に「大学費用の値上がりに追いつかない」という実質的な目減りリスクを抱えます。一方で、強制的に貯まる仕組みや、契約者(親)に万が一のことがあった際の保険料払込免除特約といった独自の強みは健在です。
そこで選ばれているのが、「土台は現金、余力は新NISA」というハイブリッド戦略です。親自身の新NISA枠(つみたて投資枠・成長投資枠)を活用し、児童手当の月額相当分(例:毎月1万円〜1.5万円)を全世界株式(オルカン)やS&P500などの低コストインデックスファンドに淡々と積み立てていきます。子どもが18歳になるまでの15年以上の運用期間を確保できるのであれば、複利効果の恩恵を最大限に享受しつつ、インフレに負けない教育資金の構築が現実的な視野に入ってきます。
将来子どもに感謝される「後悔しない使い方」3つの黄金ルール
児童手当を単なる「お金」として淡々と処理するのではなく、子どもの人生を豊かにする原動力として昇華させるためには、以下の3つのルールを意識した配分設計が鍵を握ります。
ルール1:大学進学時の「ピーク支出」から逆算した比率固定
大学1年次には入学金、前期授業料、一人暮らしを始める場合の敷金・家電代など、一気に200万〜300万円規模の出費が集中します。受給総額約234万円のうち、最低でも150万円(約65%)は流動性の高い預金や元本確保型商品で固定し、残りの約84万円を新NISAでの積極運用や体験型支出に割り振るという「守り7割・攻め3割」の配分が最も後悔を生みません。
ルール2:子どもが小さいうちの「非認知能力への先行投資」
すべてを大学費用として凍結させるのが必ずしも正解とは言えません。幼少期のキャンプ体験、プログラミング教室、家族旅行など、子どもの好奇心や自己肯定感を育む体験学習に手当の一部を充てることも立派な使い道です。「あのとき手当を使い、広い世界を見せてもらった」という記憶は、将来の学力以上に子どもの糧となります。
ルール3:高校生になったら「金融教育の教材」としてオープンにする
手当が高校生まで支給されるようになったメリットを活かし、支給明細や残高の推移を高校生になった子ども本人に見せる家庭が増えています。「国から支給された手当を、親がこうして積み立ててきた」という過程を共有し、新NISAの口座残高や運用の仕組みを一緒に確認することで、実生活に根ざした生きたマネーリテラシーを授ける絶好の機会になります。
【児童手当の使い道】に関するよくある質問(FAQ)
Q1:児童手当を子どもの銀行口座にまとめて移すと、贈与税の対象になりますか?
A1:年間110万円の基礎控除額の範囲内であれば、児童手当を子どもの口座へ移しても基本的に贈与税はかかりません。児童手当の受給額は通常年額で数十万円程度に収まるため心配は無用です。ただし、将来子どもが成人して口座を渡す際に「名義預金(親のお金とみなされること)」と疑われないよう、子ども名義の通帳やカードの管理実態に注意を払い、進学などの必要なタイミングで教育資金として引き出して使うのが無難です。
Q2:物価高で家計が苦しい中、児童手当を全額生活費に使うのは罪悪感がありますか?
A2:罪悪感を覚える必要は全くありません。児童手当の法的な趣旨は「子どもの健やかな成長を支えるための支援」であり、家族が健康的な食事を摂り、住環境を維持し、衣類を揃える日々の生活基盤そのものが子育ての根幹だからです。どうしても将来が不安な場合は、「手当のうち毎月3,000円〜5,000円だけは強制的に子どもの名義口座へ移し、残りは日々の生活費に回す」といった少額キープの形を取るだけでも将来の安心感が大きく変わります。
Q3:旧ジュニアNISAが終わった現在、子どもの教育資金を投資で運用するにはどうすればいいですか?
A3:現在は「親自身の新NISA枠」を活用するのがベストプラクティスです。新NISAは非課税保有期間が無期限で、1人あたり1,800万円の生涯投資枠が用意されています。児童手当の支給相当額を親名義の新NISA口座(つみたて投資枠など)で買い付け、高校卒業や大学進学のタイミングで必要な金額分だけ売却して学費に充当する方法が、手数料面でも柔軟性の面でも最も合理的です。
所得制限の撤廃と高校生年代への支給延長によって、児童手当は「毎月のお小遣い補填」の枠を超え、子どもの教育と自立を支える強力なインフラへと進化を遂げました。だからこそ、受け取り口座を漫然と放置して日々の生活費と混同させてしまうのか、それとも明確な目的意識を持って資産防衛の枠組みを作るのかによって、18年後に手元に残る果実は大きく異なります。
手当の使い道に絶対の正解はありません。預金で確実に守る安心感、新NISAでインフレに立ち向かう攻めの姿勢、そして子どもの今を輝かせる体験への投資。それぞれの家庭が置かれた家計状況を見つめ直し、バランスの取れた資金配置を今すぐ設計することが、子どもと家族の未来を確実に切り拓く第一歩となります。