会社員や公的年金の受給者宛てに毎年届く「扶養親族等申告書」。年末や秋口に見慣れた書類として受け取りつつも、「扶養家族がいないから出さなくていいだろう」「手続きが面倒で後回しにしている」と放置してしまうケースが後を絶ちません。
しかし、この申告書を未提出のまま放置すると、毎月の給与や年金から差し引かれる所得税が大幅に跳ね上がり、手取り額が激減するという深刻な落とし穴が存在します。2026年現在の税制や所得要件を踏まえ、損をしないための正しい書き方と提出のポイントを解説します。
【未提出のリスク】扶養親族等申告書を出さないとどうなる?手取りが激減する構造
「自分には養う家族がいないから関係ない」と思い込み、書類を提出しないでおくと、翌年以降の税金計算で大きなペナルティを受けることになります。最も恐ろしいのが、源泉徴収税額への直接的な影響です。
給料を受け取る給与所得者の場合、会社に「給与所得者の扶養控除等申告書」を提出することで、初めて税額表の「甲欄(主たる給与)」が適用されます。もし提出を怠ると、税法上は「乙欄(従たる給与)」として処理されます。乙欄が適用されると、基礎控除などの恩恵が一切受けられない前提で源泉徴収されるため、通常の数倍もの所得税が天引きされる事態に陥ります。
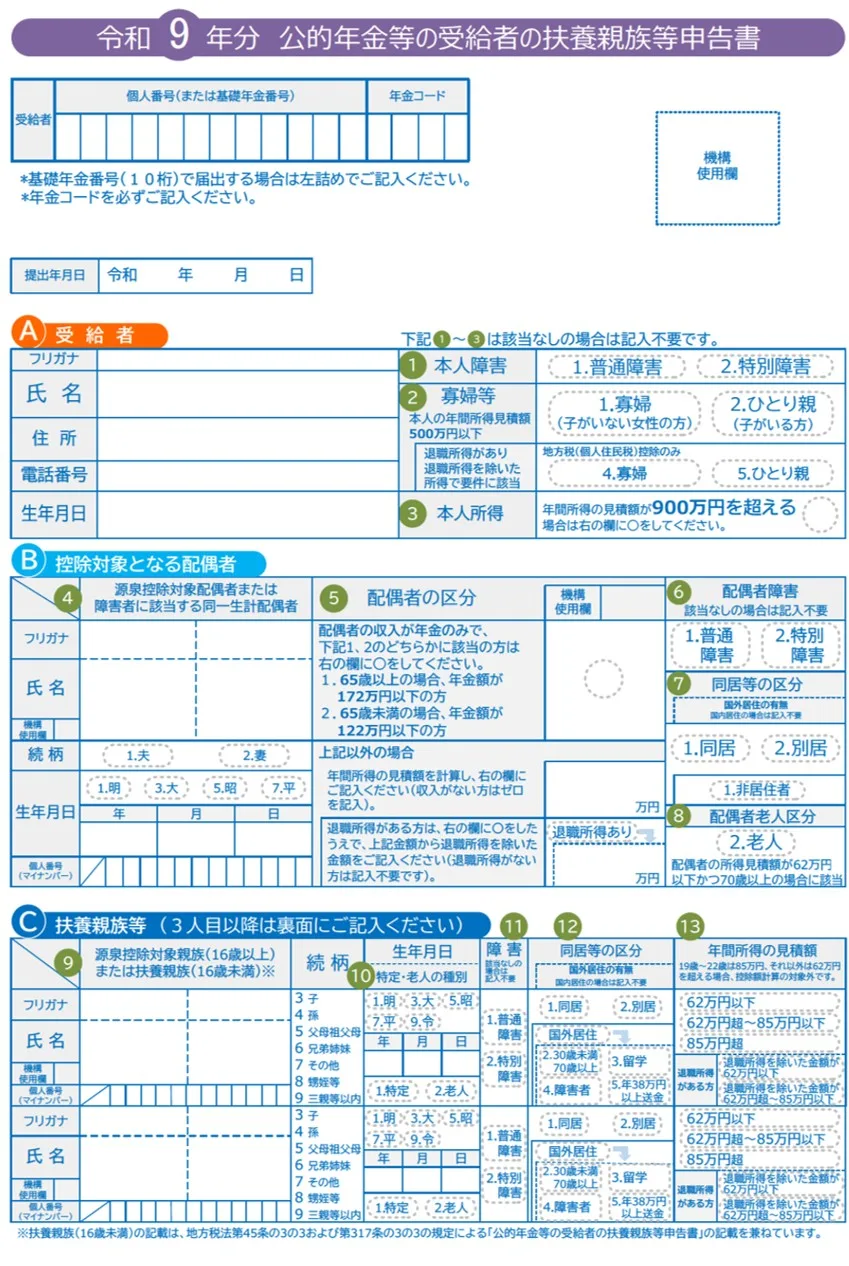
公的年金の受給者にとっても事情は同じです。「公的年金等の受給者の扶養親族等申告書」を出さない場合、配偶者控除や扶養控除、各種障害者控除が一切適用されずに年金から税金が源泉徴収されます。年金の支給額自体は変わらなくても、実際に口座へ振り込まれる手取り額が目に見えて目減りしてしまうのが未提出の最大の弊害です。
【年金受給者向け】「公的年金等の受給者の扶養親族等申告書」は出すべき?提出不要な人の条件
毎年秋になると、日本年金機構から黄緑色や青色の「公的年金等の受給者の扶養親族等申告書」が届きます。すべての受給者が出さなければならないわけではなく、明確な条件が存在します。
最初に、提出が必要となる人は以下の条件に該当するケースです。
・配偶者控除や扶養控除の対象となる家族がいる場合
・本人または扶養親族が障害者控除、ひとり親控除、寡婦控除の対象となる場合
一方で、提出不要とされる人の基準も定められています。控除対象となる配偶者や扶養親族が一切おらず、本人も各種人的控除(障害者控除など)に該当しない単身者の場合、提出を省略しても基礎的な年金控除のみで適正に源泉徴収税額が算出されます。また、そもそも公的年金の収入額が一定基準(65歳未満で108万円未満、65歳以上で158万円未満)を下回っている非課税水準の方には申告書自体が送付されません。
【会社員・パート向け】「給与所得者の扶養控除等申告書」の書き方と年末調整の基本
勤務先から秋頃に配布される「給与所得者の扶養控除等申告書」は、年末調整を適正に行うための土台となる重要書類です。Web申請を導入している企業も増えていますが、記入・入力すべき基本骨子は共通しています。
記入時の主要要点は以下の項目です。
・本人情報:氏名、現住所、生年月日、世帯主との続柄を正確に記載します。
・源泉控除対象配偶者:本人の合計所得見積額が900万円以下で、配偶者の合計所得見積額が95万円以下(給与収入換算で150万円以下)の場合に記入します。
・控除対象扶養親族:16歳以上の扶養親族(12月31日時点)の氏名、マイナンバー、所得の見積額を記載します。16歳未満の子供は所得税の控除対象外ですが、住民税の非課税限度額判定に用いるため「住民税に関する事項」欄に忘れず記載します。
なお、配偶者控除を満額受ける、あるいは配偶者特別控除を適用する場合は、本申告書とは別に「基礎控除申告書 兼 配偶者控除等申告書 兼 所得金額調整控除申告書」の提出もセットで求められる点に注意が必要です。
【所得要件と年収の壁】2026年最新基準で見る配偶者・扶養親族のボーダーライン
申告書を書く際、最も多くの人が頭を悩ませるのが「年収の壁」と「所得要件」の計算です。税法上の「収入」と「所得」は明確に区別されています。
給与所得者の場合、年間の給与総収入から「給与所得控除(最低55万円)」を差し引いた金額が「合計所得金額」になります。扶養に入れるかどうかの基本ボーダーラインは以下の通りです。
・扶養親族の所得要件:合計所得金額が48万円以下(給与収入のみなら103万円以下)。
・配偶者控除の対象:配偶者の合計所得金額が48万円以下(給与収入103万円以下)。
・配偶者特別控除の対象:配偶者の合計所得金額が48万円超〜133万円以下(給与収入約103万円超〜201.6万円未満)。本人の所得水準に応じて控除額が逓減します。
パートやアルバイトで働く家族の見積年収を記入する際は、残業代や交通費(非課税限度内を除く)の扱いを含め、1月1日から12月31日までの総支給額を正確に見積もることが申告漏れを防ぐ鉄則です。
【実務の注意点】マイナンバー記載の理由と提出期限に遅れた場合のリカバリー法
申告書の記入において、受給者や従業員から頻繁に疑問が上がるのがマイナンバー(個人番号)の取り扱いです。なぜ国や会社は執拗に番号記載を求めるのでしょうか。
マイナンバー記載の理由は、国税庁や日本年金機構が住民基本台帳や地方自治体の課税データと瞬時に照合し、二重控除や不正申告を防止するためです。ただし、勤務先ですでに番号を収集・保管しており、社内の管理システムと紐付いている場合は、社内規定により申告書へのマイナンバー記入を省略できる運用が一般的になっています。
万が一、会社の年末調整や年金の提出期限に遅れてしまった場合でも、救済措置は残されています。年明けに管轄の税務署へ確定申告(または還付申告)を行うことで、過大に天引きされた源泉徴収税額を取り戻すことが可能です。ただし、還付金が口座に振り込まれるまでには1〜2ヶ月程度のタイムラグが生じるため、家計のキャッシュフローを乱さないためにも期限内提出が最善です。
【扶養親族等申告書】に関するよくある質問(FAQ)
Q1:独身で扶養家族が誰もいない場合でも、会社に扶養控除等申告書を出さなければいけませんか?
A1:必ず提出してください。扶養家族がいない場合でも、申告書を出すことで「甲欄」が適用され、標準的な税額表で源泉徴収されます。出さないと「乙欄」扱いになり、毎月の給与から非常に高い税率で所得税が差し引かれてしまいます。
Q2:年金機構から送られてきた申告書を出し忘れて年金が減ってしまいました。もう戻らないのでしょうか?
A2:年金そのものが減額されたわけではなく、税金が多く源泉徴収されている状態です。翌年の2月16日以降に税務署で確定申告を行えば、本来受けられるはずだった控除が再計算され、払いすぎた税金は全額還付されます。
Q3:年の途中で子供が就職して扶養から外れた場合、どう手続きすればよいですか?
A3:扶養親族の状況に変動があった場合は、勤務先の担当窓口へ速やかに「異動申告」を行う必要があります。放置したまま年末調整を終えてしまうと、後日税務署からの指摘で追徴課税や延滞税が発生する恐れがあるため注意してください。
「扶養親族等申告書」は、単なる形式的な書類ではなく、自分と家族の適正な手取り額を守るための極めて実利的な申告手続きです。未提出による不利益は、想像以上に家計へ直撃します。
会社員であれ年金生活者であれ、書類が手元に届いた段階で記載要件を素早く確認し、不備なく提出を済ませることが最良の防衛策です。税制のルールを正しく理解し、ムダな税負担や余計な確定申告の手間を確実に回避しましょう。