ガソリンを一切使わず、モーターとバッテリーだけで走る電気自動車(EV)。エンジンを持たないため排気量は当然「0cc」ですが、毎年5月になると自宅のポストにはしっかりと自動車税の納税通知書が届きます。「排気量がないのになぜ課税されるのか」「ガソリン車と比べてどれほど優遇されているのか」と疑問を抱くオーナーや購入検討者は少なくありません。
脱炭素化の旗振りのもとで手厚い優遇措置が用意されてきたEVですが、足元では道路財源の減少を背景に税制の抜本的な見直し議論が本格化しています。本稿では、知られざる課税の法的根拠から、グリーン化特例や東京都独自の特例措置、さらには購入検討者が最も注視すべき税制改正の焦点まで、現場取材の視点から解説します。
【排気量ゼロの謎】電気自動車にも自動車税が課税される法的なカラクリ
普通乗用車の「自動車税種別割」は、エンジンの総排気量に応じて税額が細かく区分されています。排気量が大きくなるほど道路への負荷や環境負荷が高まり、財政上の負担力も大きいとみなされる「応益負担・応能負担」の原則に基づいているためです。しかし、内燃機関を持たないEVには排気量の概念が存在しません。
それでも課税される法的な理由は、地方税法において「総排気量1リッター以下の小型車」の税率枠が便宜上適用されると規定されているからです。2019年10月の税制見直し以降、1リッター以下の標準税率は年額25,000円と定められており、日産「アリア」のような大型SUVであっても、テスラや輸入車の超高級EVであっても、一律で年額25,000円の自動車税種別割が課せられます。
一方、日産「サクラ」や三菱「ekクロス EV」といった軽自動車クラスのEVは、排気量ではなく車両規格で区分されるため、一律で「軽自動車税(種別割)」の対象となります。軽EVの標準税率は年額10,800円であり、普通車のEVと比較してもさらに維持費の低さが際立ちます。
【グリーン化特例と減税期間】新車登録翌年度の「おおむね75%減税」のリアル
標準税率が年額25,000円とはいえ、新車を購入した直後から満額を支払うケースは稀です。排出ガス性能や燃費性能に優れた車両を優遇する「グリーン化特例」が適用されるためです。
新車登録を行った翌年度の1年間に限り、EVの自動車税種別割にはおおむね75%の減税が適用されます。これにより、普通乗用車のEVが納める税額は通常25,000円のところ、わずか6,500円(軽自動車税なら約2,700円)にまで圧縮されます。新車購入時の経済的ハードルを下げる強力なインセンティブとして機能してきました。
ただし、ここで多くのドライバーが見落としがちなのが減税期間の制約です。グリーン化特例による75%軽減は「登録の翌年度1度きり」に過ぎません。登録後3年目(翌々年度)の納税通知書には、再び本来の年額25,000円が記載されることになります。「ずっと税金が安いと思っていた」という誤認によるトラブルは後を絶たず、長期的な資金計画には注意が必要です。
【地域格差と優遇策】東京都のEV免税措置とCEV補助金のダブル恩恵
EVを保有する地域によって、税負担に驚くべき格差が生じている点も取材で見逃せない事実です。その象徴が「東京都EV免税」と呼ばれる都独自の優遇政策です。
東京都内に定置場を置くEV(新車)を登録した場合、都税である自動車税種別割が初度登録年度から最大5年度分にわたり全額免除(ゼロ円)となります。前述のグリーン化特例は国税・地方税の枠組みですが、東京都はゼロエミッション東京の実現に向け、独自財源で極めて手厚い減免措置を講じています。愛知県など一部の先進自治体でも独自の減免制度が設けられていますが、5年連続免税という規模は突出しています。
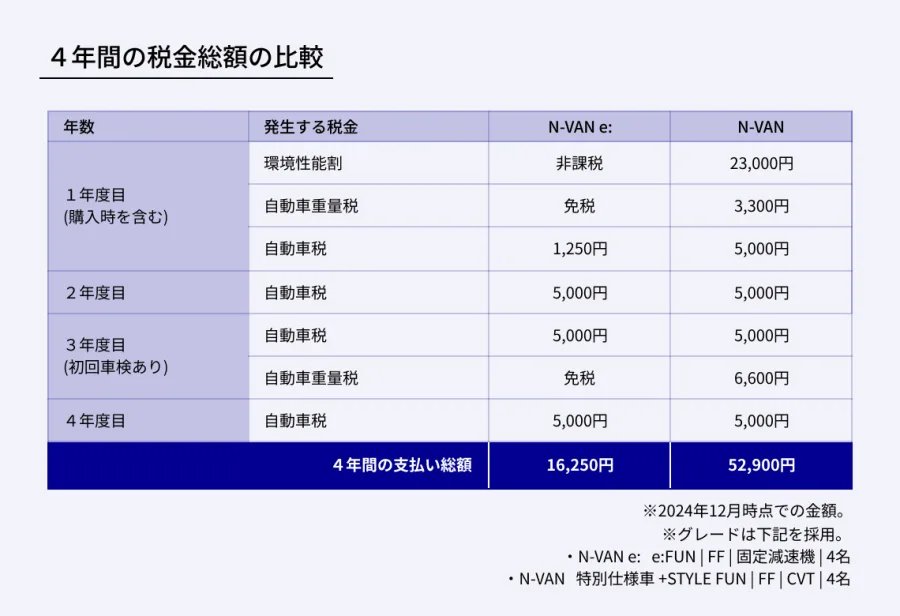
加えて、新車購入時には自治体や国の「CEV補助金(クリーンエネルギー自動車導入促進補助金)」が交付され、車両取得時の「環境性能割」はEVなら一律で非課税、車検ごとの「自動車重量税」もエコカー減税によって本則税率から全額免税(初回および継続検査時)となります。取得時および初期5年間の保有コストだけで比較すれば、EVは圧倒的な制度的アドバンテージを享受できる設計になっています。
【維持費シミュレーション】ガソリン車・HVと徹底比較!5年間の税負担差
では、一般的な家庭が新車を購入して5年間乗った場合、ガソリン車やハイブリッド車(HV)と比べて実際の税金はいくら異なるのか。東京都以外の一般的な地域を想定し、維持費シミュレーションを行いました。
【5年間の自動車税種別割 負担総額の比較例】
- 普通車EV(標準税率25,000円枠):初年度(登録月割)+2年目6,500円+3〜5年目(25,000円×3)=約106,500円
- 1.5Lクラスのハイブリッド車(年額30,500円):初年度割+2年目7,500円(グリーン化特例)+3〜5年目(30,500円×3)=約129,000円
- 2.0Lクラスの純ガソリン車(年額36,000円):減税なしで毎年満額=約180,000円(初年度月割除く概算)
さらに車検時の自動車重量税(3年分+2年分で通常数万円)が免税となる恩恵を加味すると、5年間で税金面だけで約10万〜15万円以上の差が生じます。これに日々の走行コスト(電気代 vs ガソリン代)の差額が加わることで、車両本体価格の差を埋める構造になっています。
【2026年度税制改正の波紋】浮上する「走行距離課税」の真実と今後のスケジュール
しかし、この「EV優遇の黄金時代」に暗雲が立ち込めています。政府・与党内で熱を帯びているのが、2026年度税制改正を節目とする自動車関係諸税の抜本改革議論です。
最大の火種は、ガソリン税(揮発油税・地方揮発油税)の激減です。EVが普及すればするほど、ガソリン代に含まれる燃料課税の税収は先細りします。EVはガソリン税を1円も納めずに道路を走る一方、車載バッテリーによる車両重量の増加で道路インフラをガソリン車以上に摩耗させているという指摘が、財務省や道路管理者から噴出しているのです。
そこで浮上したのが、走った距離に応じて課税する「走行距離課税(利用課税)」の導入案です。
「EVに乗るだけで走った分だけ増税されるのか」と世論の猛反発を呼んでいますが、税制調査会関係者への取材によると、すでに諸外国(ニュージーランドのEV向け課税や米国の実証実験など)をモデルにした技術的・法的な検討が着々と進められています。過疎地や地方など「車が生活必需品」の地域での負担増、GPS車載器を用いた走行ログ取得に伴うプライバシー保護の課題など、クリアすべき障壁は山積しているものの、現行の「EV=免税・減税」という枠組みが縮小へ舵を切ることは確実視されています。
【電気自動車の自動車税】に関するよくある質問(FAQ)
Q1:テスラやポルシェのような高級EVでも、自動車税は25,000円なのですか?
A1:はい、現行の法制度では車両本体価格やモーター出力に関係なく、乗用EVであれば一律「1リッター以下」の区分が適用され、標準税率は年額25,000円です。どれほど高価格・高出力なモデルであっても、排気量区分による税額アップはありません。
Q2:中古で電気自動車を購入した場合、グリーン化特例の減税は受けられますか?
A2:原則として受けられません。グリーン化特例(約75%減税)の対象は「新車新規登録」を行った翌年度のみです。中古車として名義変更した場合は、初度登録から年月が経過していれば標準税率(年額25,000円、軽なら10,800円)を満額納税する必要があります。
Q3:2026年以降にEVを買うと、すぐに走行距離課税で損をすることになりますか?
A3:直ちに全ユーザーへ走行距離課税が課される可能性は極めて低いです。システム構築や法整備、国民的合意形成に時間を要するため、まずは実証実験や商用車等への限定適用、あるいは重量税の枠組み見直しなど段階的な移行が予想されます。ただし、これまでの手厚い減税期間が短縮・縮小されるリスクは織り込んでおくべきです。
電気自動車に課される自動車税は、排気量ゼロでありながら「地方税法の特例規定」によって支えられ、環境インセンティブとしての減税措置によって極めて有利なポジションを保ってきました。東京都の5年免税をはじめとする各自治体のサポートも、購入を後押しする強い追い風です。
しかし、EVが「特別な実験車」から「社会の標準インフラ」へと移行するにつれ、優遇の縮小と新たな負担の議論は避けられません。これからEVの購入・乗り換えを検討するドライバーは、現在のグリーン化特例や補助金を最大限に活用しつつも、2026年以降の税制改正論議を冷静に見極め、中長期的な保有コストを計算することが極めて重要です。